
Cum măsurăm vizibilitatea fondurilor de investiții din România în AI
Metodologie pentru măsurarea vizibilității fondurilor VC și private equity în răspunsurile AI: univers declarat, rezolvarea entităților, scenarii, KPI-uri și verificarea afirmațiilor.
Vizibilitatea fondurilor de investiții din România în AI poate fi măsurată credibil numai dacă declarăm piața, separăm managerul de vehicul și evaluăm fiecare recomandare în raport cu un mandat public verificat. Un răspuns cu trei nume cunoscute nu este un clasament al pieței, iar o mențiune nu înseamnă automat că fondul este potrivit sau că investește în prezent.
În acest ghid, „fonduri de investiții” înseamnă exclusiv venture capital și private equity relevante pentru companii din România. Nu evaluăm fonduri mutuale, OPCVM/UCITS, ETF-uri sau fonduri de pensii și nu oferim recomandări de investiții. Măsurăm cum sunt descoperite și descrise organizațiile care furnizează capital privat companiilor.
1. Mai întâi eliminăm ambiguitatea categoriei
Întrebarea „Care sunt cele mai bune fonduri de investiții din România?” combină cel puțin trei probleme. „Fond” poate desemna produse pentru investitori de retail, un vehicul de venture capital sau o firmă de private equity. „Cel mai bun” nu precizează pentru cine. Iar „din România” poate însemna înregistrat local, cu echipă locală, cu portofoliu local ori dispus să investească într-o companie românească.
Un protocol serios rescrie problema înainte de rulare: „Ce manageri VC au un mandat public compatibil cu un startup B2B aflat la seed, cu echipă în România și nevoie de capital în intervalul declarat?” Pentru private equity, criteriile pot include maturitatea companiei, profitabilitatea, tipul tranzacției și geografia. Acestea sunt scenarii de potrivire între o companie ipotetică și un mandat public, nu sfaturi financiare.
Directiva europeană privind administratorii fondurilor de investiții alternative oferă un cadru juridic pentru AIF și AIFM. Nu deducem însă statutul juridic al unei entități din cuvintele „capital”, „ventures” sau „fund” din brand. Verificarea juridică rămâne separată de etichetarea editorială.
2. Catalogul este universul de pornire, nu rezultatul
Catalogul Fonduri VC și Private Equity din România documentează 22 de profiluri la data acestui protocol. Pagina spune explicit că folosește un profil principal pentru fiecare manager sau strategie activă, pentru a nu umfla inventarul cu toate vehiculele istorice.
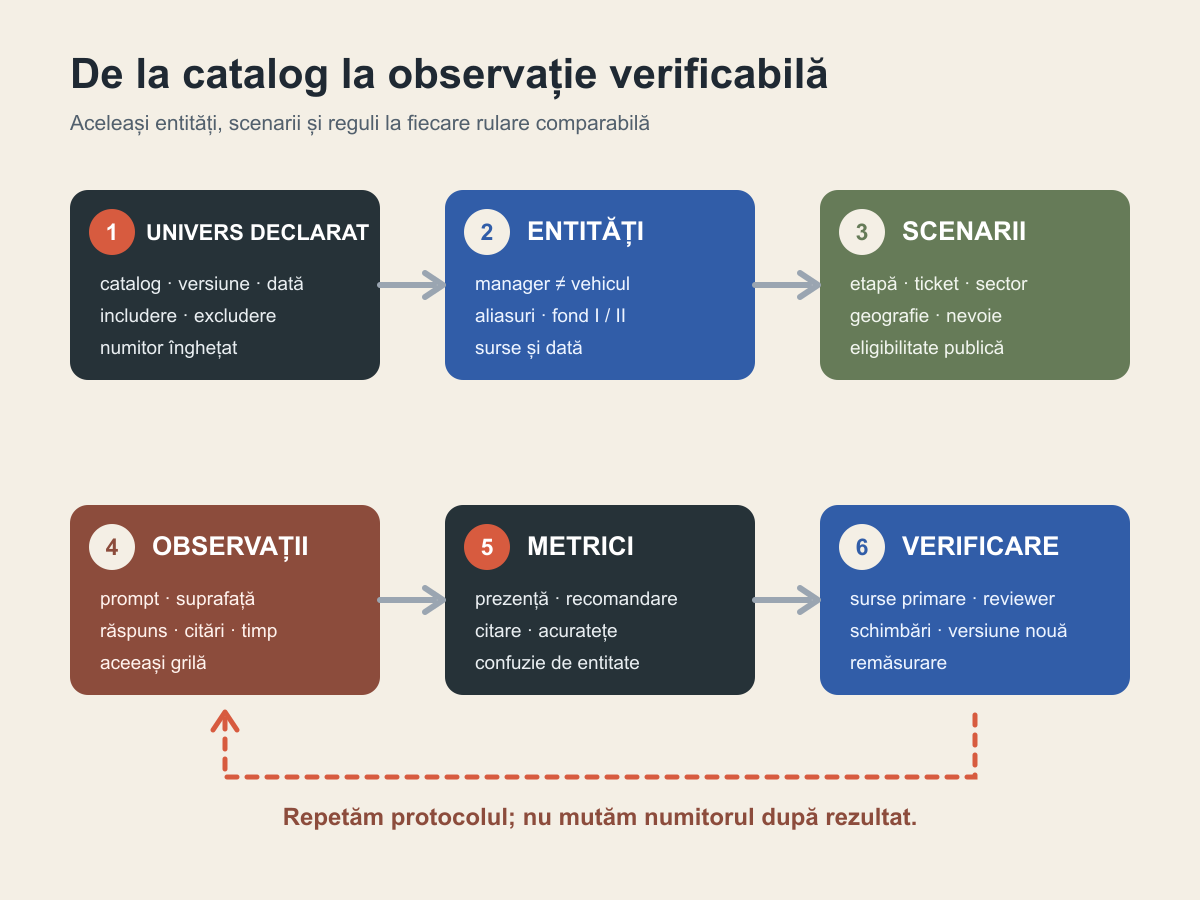
Pentru un studiu de vizibilitate, această listă devine un univers versionat: RO-VCPE-CATALOG-2026-08-02. Înghețăm entitățile, criteriul de includere și data înaintea prompturilor. Dacă mai târziu adăugăm un manager, nu rescriem retrospectiv baseline-ul; lansăm versiunea următoare și păstrăm comparațiile numai între celule compatibile.
Catalogul nu pretinde că este registrul tuturor investitorilor posibili. Lista publică a membrilor ROPEA, lista EIF a partenerilor de equity din România și alte surse instituționale au fiecare propriul scop. Folosirea lor trebuie documentată; nu le combinăm pentru a obține un număr mai spectaculos.
3. Managerul, fondul și portofoliul sunt entități diferite
Un manager poate administra Fund I și Fund II. Un vehicul vechi poate avea încă portofoliu, deși perioada pentru investiții inițiale s-a încheiat. Brandul echipei poate diferi de numele juridic al administratorului. În plus, un răspuns AI poate confunda managerul cu o companie foarte vizibilă din portofoliu.
Pentru fiecare profil construim un pașaport cu:
- ID canonic pentru manager și ID separat pentru fiecare vehicul aflat în scop;
- nume public, nume juridic numai unde este relevant și aliasuri confirmate;
- relația dintre manager, fond, program și companiile din portofoliu;
- tip, etapă, geografie, sectoare și interval de ticket declarate;
- starea publică a mandatului: confirmată, neclară, istorică sau neeligibilă;
- URL-ul sursei, data verificării și persoana care a revizuit câmpul.
Dacă răspunsul recomandă „Fund I”, dar sursa curentă descrie „Fund II”, nu normalizăm automat mențiunea ca fiind corectă. Înregistrăm managerul ca recunoscut și vehiculul ca posibil depășit. Această separare arată dacă problema este absența brandului sau actualitatea informației.
4. Registrul și asociația răspund la întrebări diferite
Registrul public ASF al instrumentelor și investițiilor financiare precizează că datele sunt organizate pe categorii de entități reglementate și actualizate trimestrial. Îl consultăm când entitatea și afirmația se află în scopul registrului. Nu presupunem că absența unui brand comercial dintr-o căutare simplă dovedește inexistența unui manager, după cum nici apartenența la o asociație nu dovedește autorizarea.
ROPEA poate documenta apartenența la comunitatea profesională și poate furniza context agregat despre piață. EIF poate documenta relația cu programele sale. Site-ul managerului poate declara strategia curentă. Niciuna dintre aceste surse nu dovedește singură toate câmpurile. Pentru fiecare afirmație alegem sursa care are autoritatea potrivită.
Ghidul ESMA privind termenii ESG sau sustainability din numele fondurilor este un exemplu util: numele poate avea implicații și constrângeri, deci nu transformăm un termen de marketing într-o clasificare fără verificare.
5. Construim scenarii din deciziile fondatorului
Setul de prompturi trebuie să reflecte etapele unei decizii reale. Folosim familii distincte:
- identitate: cine administrează fondul și ce vehicul este activ;
- descoperire: ce manageri declară interes pentru o etapă, geografie sau verticală;
- potrivire: ce mandate publice sunt compatibile cu o companie ipotetică bine descrisă;
- documentare: site oficial, echipă, strategie, portofoliu și cale publică de contact;
- comparație: diferențe verificabile de etapă, ticket, geografie și tip de capital;
- actualitate: ce vehicul și ce criterii sunt confirmate la data observației.
Nu folosim numele unei companii reale și date private de pitch fără acord. Un scenariu sintetic poate spune: „startup B2B SaaS la seed, cu sediu în România, produs lansat și nevoie de 1 milion de euro”. Pentru growth equity, exemplul include alte variabile. Nu solicităm modelului să aleagă „câștigătorul”; îi cerem să explice compatibilitatea și să ofere surse verificabile.
6. Eligibilitatea decide numitorul
Dacă un fond declară doar growth equity, nu îl penalizăm pentru absența dintr-un prompt pre-seed. Dacă geografia publică exclude România, celula nu este o oportunitate eligibilă. Dacă ticketul nu este public, nu inventăm compatibilitatea; marcăm câmpul „necunoscut” și construim o întrebare care poate verifica informația fără a o presupune.
În forma simplă, rata de prezență este:
mențiuni valide / observații eligibile
Rata de recomandare calificată folosește același numitor, dar numără numai răspunsurile care conectează explicit managerul sau fondul cu restricțiile scenariului. Articolul despre numitorii corecți pentru KPI-urile AI explică de ce două echipe pot obține procente diferite din aceleași răspunsuri dacă își schimbă oportunitățile eligibile.
7. Rulările trebuie să fie comparabile
Pentru fiecare celulă salvăm promptul exact, conversația anterioară, motorul și interfața, modelul afișat când este vizibil, data și ora, limba, locația disponibilă, starea autentificării, răspunsul și citările. O conversație multi-turn și un prompt izolat sunt cohorte diferite.
OpenAI documentează că ChatGPT Search poate reformula întrebarea în interogări țintite și poate efectua căutări suplimentare. Google descrie query fan-out pentru funcțiile sale AI. De aceea, păstrăm citările și contextul fiecărei observații; nu tratăm primul răspuns ca o listă stabilă a pieței.
Rulăm un număr prestabilit de repetări, nu repetăm până apare numele dorit. Dacă suprafața cere autentificare și nu există un mediu de test aprobat, marcăm celula netestată. Nu folosim ecranul de login sau un cont personal drept dovadă editorială.
8. Măsurăm șase lucruri, nu un scor opac
| Metrică | Întrebarea la care răspunde |
|---|---|
| prezență | Apare entitatea corectă într-o observație eligibilă? |
| recomandare calificată | Este legată explicit de restricțiile companiei? |
| citare | Există surse, iar acestea susțin afirmațiile decisive? |
| acuratețe | Etapa, ticketul, geografia și vehiculul sunt corecte? |
| confuzie de entitate | Au fost amestecate managerul, fondul ori portofoliul? |
| acoperire | Ce tipuri de scenarii sau cohorte rămân fără răspuns util? |
Un singur scor de 78/100 poate ascunde o situație gravă: prezență mare, dar vehicul depășit și ticket inventat. Păstrăm metricile separate, cu numitor, versiune și interval de observație. Share of voice este raportat doar în interiorul aceleiași cohorte și nu devine sinonim cu reputația sau performanța fondului.
9. Verificăm afirmațiile, nu doar linkurile
O citare nu validează automat răspunsul. Descompunem fiecare pasaj în afirmații atomice: manager, vehicul, dimensiune, ticket, etapă, geografie, sector, statutul investițiilor noi și cale de contact. Fiecare primește verdict: corect, incorect, neconfirmat sau depășit.
Ordinea surselor depinde de afirmație. Mandatul și formularul de pitch se verifică pe site-ul oficial curent. O relație cu EIF se verifică în materialul EIF. Un statut aflat în registrul ASF se verifică în categoria relevantă a registrului. Apartenența ROPEA se verifică în lista asociației. Nu folosim răspunsul AI pentru a confirma propria lui afirmație.
Ghidul despre verificarea afirmațiilor AI despre un brand oferă schema generală. În această verticală, un ticket greșit sau un vehicul istoric prezentat ca activ poate trimite fondatorul pe o pistă inutilă, deci primește prioritate mare.
10. Exemplu de grilă, fără rezultate inventate
Presupunem, doar pentru dimensionare, un univers de 22 de profiluri, 12 scenarii, două suprafețe și două rulări. Rezultă 1.056 de celule potențiale. Acesta este un calcul de proiectare, nu un audit efectuat și nu o afirmație despre acoperirea actuală a fondurilor.
Înainte de rulare, eliminăm celulele neeligibile pe baza mandatului public. După rulare, raportăm atât numărul brut, cât și numitorul: 640 de observații eligibile, de exemplu, nu „din 1.056” dacă restul nu reprezentau oportunități reale. Orice exemplu numeric din metodologie rămâne etichetat ca ilustrativ până când datasetul, protocolul și logurile există.
11. Catalogul și auditul se actualizează prin evenimente diferite
Catalogul se actualizează când apare un manager relevant, se lansează un vehicul, se schimbă strategia publică sau o informație importantă este corectată. Datasetul de vizibilitate se remăsoară la o cadență prestabilită și după evenimente care pot schimba răspunsurile: lansare de fond, închiderea unei runde, rebranding, schimbarea site-ului, o nouă pagină de strategie ori o modificare publică a echipei.
Nu modificăm universul vechi în tăcere. Publicăm versiunea nouă, păstrăm jurnalul diferențelor și comparăm numai entitățile și scenariile comune. Pentru o entitate nouă putem raporta un baseline, nu o „creștere” față de perioada în care nu se afla în studiu.
Contextul agregat al pieței poate fi citat separat. De exemplu, ROPEA a publicat în mai 2026 date despre investițiile PE/VC și capitalul administrat de membrii săi. Aceste cifre nu măsoară vizibilitatea în AI și nu schimbă automat numitorul catalogului.
12. Ce poate corecta un manager după audit
Auditul nu promite control asupra răspunsurilor externe. Poate însă identifica surse proprii neclare: pagină de strategie fără dată, mai multe vehicule amestecate, ticket prezent doar într-un comunicat vechi, portofoliu greu de atribuit fondului sau lipsa unei căi publice pentru pitch.
Remedierea începe cu adevărul public:
- o pagină canonică pentru fiecare vehicul despre care comunică activ;
- relația explicită dintre manager, fonduri și programe;
- etapă, geografie, sectoare, ticket și limite exprimate fără ambiguitate;
- data actualizării și diferența dintre criteriu orientativ și condiție;
- portofoliu atribuit corect vehiculului, dacă informația poate fi publicată;
- contact și proces de aplicare actuale;
- corectarea surselor terțe prin proceduri legitime, nu prin pagini clonă.
După schimbare, înghețăm noua versiune a paginii și remăsurăm cohorta prestabilită. O îmbunătățire observată rămâne asociere temporală până când designul permite o concluzie mai puternică.
13. Ce nu măsoară acest protocol
- nu măsoară randamentul fondurilor, performanța portofoliului sau riscul;
- nu stabilește care fond este „cel mai bun”;
- nu recomandă unui fondator să accepte o investiție;
- nu verifică term sheet-uri, date rooms ori informații confidențiale;
- nu transformă o mențiune AI în dovadă de reputație;
- nu presupune că o citare produce lead-uri sau tranzacții;
- nu substituie verificarea juridică, financiară sau comercială;
- nu descrie o funcție AYSA ca fiind deja disponibilă.
14. Raportul minim care poate fi auditat
Livrabilul trebuie să conțină versiunea universului, tabelul de entități, scenariile, regulile de eligibilitate, suprafețele și datele rulărilor, răspunsurile păstrate legal, citările, verdictul pe afirmații, formulele și lista excluderilor. Publicarea unei concluzii fără aceste anexe interne produce marketing, nu măsurare.
Raportul executiv poate rămâne scurt: unde există prezență, unde recomandarea este calificată, ce confuzii sunt recurente, ce afirmații greșite au impact și ce surse trebuie corectate. Echipa nu are nevoie de sute de capturi, ci de observații trasabile și priorități care pot fi aprobate.
Verdict
Vizibilitatea fondurilor VC și private equity din România nu începe cu întrebarea „cine apare primul?”, ci cu „pe cine măsurăm și pentru ce nevoie?”. Catalogul oferă un univers declarat. Pașaportul separă managerul de fond. Scenariile definesc eligibilitatea, iar rulările produc observații comparabile.
Rezultatul responsabil nu este un podium al fondurilor. Este o hartă verificabilă a prezenței, recomandării, citării, acurateței și confuziei de entitate. Ea poate arăta ce informații publice lipsesc și unde un fondator primește o imagine depășită, fără să pretindă că un sistem AI validează calitatea unui investitor.
Surse
- Dosinescu.ro — Fonduri VC și Private Equity din România, catalog 2026
- ROPEA — Membership
- ROPEA — comunicatul despre piața PE/VC din România, 21 mai 2026
- European Investment Fund — Equity Fund Partners in Romania
- ASF — Registrul instrumentelor și investițiilor financiare
- EUR-Lex — Directiva 2011/61/UE
- ESMA — Guidelines on funds’ names
- OpenAI — ChatGPT Search
- Google Search Central — AI features and your website
Acest articol descrie o metodologie editorială și de cercetare. Nu este recomandare de investiții, analiză de randament sau consultanță juridică și nu garantează includerea, citarea ori recomandarea într-un sistem AI extern.